Domain kartoffeleintopf.de kaufen?
Wir ziehen mit dem Projekt
kartoffeleintopf.de um.
Sind Sie am Kauf der Domain
kartoffeleintopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kartoffeleintopf.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
BioGourmet Gemüse Brühe mediterran demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse PulverAnwendungsgebiet von Optifast Suppe Gemüse PulverOptifast Suppe Gemüse Pulver ist ein Mahlzeitenersatz für eine gewichtskontrollierende Ernährung. Egal, ob Sie Ihr Gewicht halten oder endlich wieder zu Ihrem Wohlfühl-Body finden möchten: Das umfassende Sortiment der Optifast® Diet Selection kann beides! Es bietet Ihnen bei nur maximal 250 kcal pro Portion eine große Geschmacksvielfalt von lecker-cremig bis herzhaft-würzig. Als vollwertiger Mahlzeitersatz für eine gewichtskontrollierende Ernährung erfüllt die Zusammensetzung hohe rechtliche Anforderungen und ist nicht mit handelsüblichen Proteinprodukten vergleichbar.Wirkungsweise von Optifast Suppe Gemüse PulverOptifast Suppe Gemüse Pulver ersetzt eine komplette Mahlzeit im Rahmen einer kalorienarmen Ernährung. Durch die hochwertige Eiweißzusammensetzung der Optifast Suppe Gemüse Pulver wird der Abbau des Körperfetts effektiv unterstützt, während die Muskelmasse erhalten bleibt. Außerdem wird der Körper hervorragend mit allen erforderlichen Nährstoffen, Vitaminen und Mineralstoffen versorgt.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Optifast Suppe Gemüse Pulver: Milcheiweiß, Magermilchpulver, pflanzliche Öle, enthalten Milcheiweiß (Raps, Sonnenblume), getrocknetes Gemüse (7,2%) (Kartoffel, Tomate, Lauch, Karotte, Zwiebel), Ballaststoffe (Gummi arabicum, Fructo-Oligosaccharide, Inulin), Mineralstoffe (Kaliumcitrat, Magnesiumcitrat, Kaliumphosphat, Natriumchlorid, Calciumcarbonat, Eisenpyrophosphat, Zinksulfat, Kupfergluconat, Mangansulfat, Natriumfluorid, Natriumselenit, Chromchlorid, Natriummolybdat, Kaliumiodid), Aroma, Maltodextrin, Fischöl (enthält Sojalecithin, Milcheiweiß), getrocknete Petersilie, Vitamine (Niacin, E, Pantothensäure, C, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Farbstoff (Kurkumin), Geschmacksverstärker (Mononatriumglutamat), Paprika. Nährwerte Pro 100g % NRV* Pro Sachet (55g) % NRV**<18,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
L - Gemüse-Linsen-Eintopf 150gFeine rote Linsen bilden die Basis dieses herzhaften Eintopfs. Als Topping einen Klacks Schmand dazu und mit frischem Brot genießen. Zubereitung 2-3 Portionen: Den Packungsinhalt mit etwas Öl in einen Topf geben und andünsten lassen. Mit 600 ml Wasser aufgießen, aufkochen und bei mittlerer Hitze ca. 15 Minuten garen lassen. Hinweise zur Handhabung und Lagerung: Kühl, trocken und dunkel lagern.2,84 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
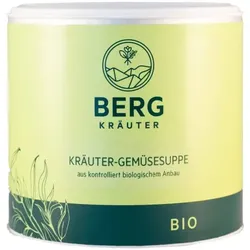
Bergkräuter Kräuter-Gemüse-Suppe bioBIO Kräuter-Gemüsesuppe in der praktischen Dose. Wenn`s schnell gehen soll, aber trotzdem g`schmackig und natürlich: Unsere Kräuter-Gemüsesuppe bringt feines Gemüse und aromatische Kräuter in perfekter Balance zusammen. Ideal als Suppenbasis oder zum Würzen. Unsere BIO Suppenwürze wird aus ausgewählten getrockneten Kräutern, Gewürzen und Gemüse produziert. Gemüse- & Kräuteranteil: 43% Mit ausgewählten Zutaten wie Karotten, SELLERIE, Tomatenflocken, Zwiebel, Liebstöckel und feinen Kräutern ist diese Suppe der perfekte Begleiter für die schnelle, bewusste Küche.9,19 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
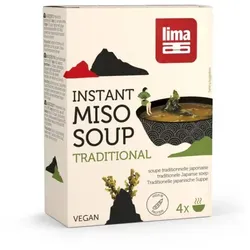
Lima Instant Miso Suppe Traditionell (4x10g)Instant Miso Soup: Traditionelle japanische Instant-Suppe mit Miso und Algen. Den Inhalt einer Tüte Instant Miso Soup in eine Tasse geben, kochendes Wasser hinzufügen, gut mischen, und ... eine herrliche Tasse Suppe genießen.4,47 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
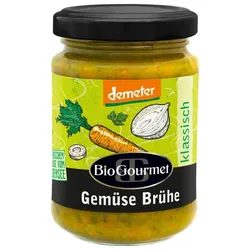
BioGourmet Gemüse Brühe klassisch demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht. BioGourmet Gemüsebrühe gibt der guten Küche den feinen Geschmack und ist vielseitig verwendbar. Als wärmende Suppe, zum Abschmecken von Gemüsegerichten, Eintöpfen und Rührei, zum Marinieren von Fleisch- und Fischspezialitäten , zum Würzen von kalten und warmen Saucen, zum Veredeln von Quark- und Joghurtdips, zum Verfeinern von Reis- und Nudelpfannen und auch in Salatsaucen und Vinaigrettes.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
BioGourmet Gemüse Brühe mediterran demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse PulverAnwendungsgebiet von Optifast Suppe Gemüse PulverOptifast Suppe Gemüse Pulver ist ein Mahlzeitenersatz für eine gewichtskontrollierende Ernährung. Egal, ob Sie Ihr Gewicht halten oder endlich wieder zu Ihrem Wohlfühl-Body finden möchten: Das umfassende Sortiment der Optifast® Diet Selection kann beides! Es bietet Ihnen bei nur maximal 250 kcal pro Portion eine große Geschmacksvielfalt von lecker-cremig bis herzhaft-würzig. Als vollwertiger Mahlzeitersatz für eine gewichtskontrollierende Ernährung erfüllt die Zusammensetzung hohe rechtliche Anforderungen und ist nicht mit handelsüblichen Proteinprodukten vergleichbar.Wirkungsweise von Optifast Suppe Gemüse PulverOptifast Suppe Gemüse Pulver ersetzt eine komplette Mahlzeit im Rahmen einer kalorienarmen Ernährung. Durch die hochwertige Eiweißzusammensetzung der Optifast Suppe Gemüse Pulver wird der Abbau des Körperfetts effektiv unterstützt, während die Muskelmasse erhalten bleibt. Außerdem wird der Körper hervorragend mit allen erforderlichen Nährstoffen, Vitaminen und Mineralstoffen versorgt.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Optifast Suppe Gemüse Pulver: Milcheiweiß, Magermilchpulver, pflanzliche Öle, enthalten Milcheiweiß (Raps, Sonnenblume), getrocknetes Gemüse (7,2%) (Kartoffel, Tomate, Lauch, Karotte, Zwiebel), Ballaststoffe (Gummi arabicum, Fructo-Oligosaccharide, Inulin), Mineralstoffe (Kaliumcitrat, Magnesiumcitrat, Kaliumphosphat, Natriumchlorid, Calciumcarbonat, Eisenpyrophosphat, Zinksulfat, Kupfergluconat, Mangansulfat, Natriumfluorid, Natriumselenit, Chromchlorid, Natriummolybdat, Kaliumiodid), Aroma, Maltodextrin, Fischöl (enthält Sojalecithin, Milcheiweiß), getrocknete Petersilie, Vitamine (Niacin, E, Pantothensäure, C, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Farbstoff (Kurkumin), Geschmacksverstärker (Mononatriumglutamat), Paprika. Nährwerte Pro 100g % NRV* Pro Sachet (55g) % NRV**<18,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
L - Gemüse-Linsen-Eintopf 150gFeine rote Linsen bilden die Basis dieses herzhaften Eintopfs. Als Topping einen Klacks Schmand dazu und mit frischem Brot genießen. Zubereitung 2-3 Portionen: Den Packungsinhalt mit etwas Öl in einen Topf geben und andünsten lassen. Mit 600 ml Wasser aufgießen, aufkochen und bei mittlerer Hitze ca. 15 Minuten garen lassen. Hinweise zur Handhabung und Lagerung: Kühl, trocken und dunkel lagern.2,84 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bergkräuter Kräuter-Gemüse-Suppe bioBIO Kräuter-Gemüsesuppe in der praktischen Dose. Wenn`s schnell gehen soll, aber trotzdem g`schmackig und natürlich: Unsere Kräuter-Gemüsesuppe bringt feines Gemüse und aromatische Kräuter in perfekter Balance zusammen. Ideal als Suppenbasis oder zum Würzen. Unsere BIO Suppenwürze wird aus ausgewählten getrockneten Kräutern, Gewürzen und Gemüse produziert. Gemüse- & Kräuteranteil: 43% Mit ausgewählten Zutaten wie Karotten, SELLERIE, Tomatenflocken, Zwiebel, Liebstöckel und feinen Kräutern ist diese Suppe der perfekte Begleiter für die schnelle, bewusste Küche.9,19 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
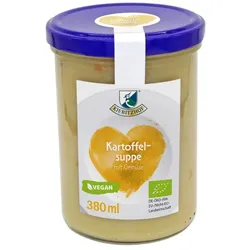
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo18,74 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.