Domain kartoffeleintopf.de kaufen?
Wir ziehen mit dem Projekt
kartoffeleintopf.de um.
Sind Sie am Kauf der Domain
kartoffeleintopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kartoffeleintopf.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
BioGourmet Gemüse Brühe mediterran demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
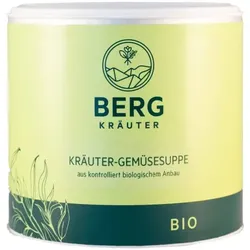
Bergkräuter Kräuter-Gemüse-Suppe bioBIO Kräuter-Gemüsesuppe in der praktischen Dose. Wenn`s schnell gehen soll, aber trotzdem g`schmackig und natürlich: Unsere Kräuter-Gemüsesuppe bringt feines Gemüse und aromatische Kräuter in perfekter Balance zusammen. Ideal als Suppenbasis oder zum Würzen. Unsere BIO Suppenwürze wird aus ausgewählten getrockneten Kräutern, Gewürzen und Gemüse produziert. Gemüse- & Kräuteranteil: 43% Mit ausgewählten Zutaten wie Karotten, SELLERIE, Tomatenflocken, Zwiebel, Liebstöckel und feinen Kräutern ist diese Suppe der perfekte Begleiter für die schnelle, bewusste Küche.11,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
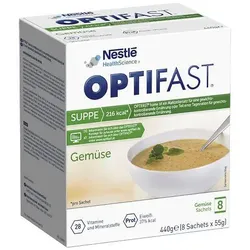
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
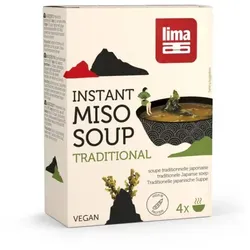
Lima Instant Miso Suppe Traditionell (4x10g)Instant Miso Soup: Traditionelle japanische Instant-Suppe mit Miso und Algen. Den Inhalt einer Tüte Instant Miso Soup in eine Tasse geben, kochendes Wasser hinzufügen, gut mischen, und ... eine herrliche Tasse Suppe genießen.5,59 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
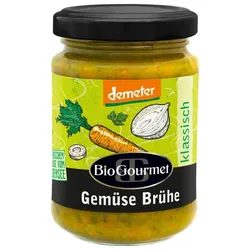
BioGourmet Gemüse Brühe klassisch demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht. BioGourmet Gemüsebrühe gibt der guten Küche den feinen Geschmack und ist vielseitig verwendbar. Als wärmende Suppe, zum Abschmecken von Gemüsegerichten, Eintöpfen und Rührei, zum Marinieren von Fleisch- und Fischspezialitäten , zum Würzen von kalten und warmen Saucen, zum Veredeln von Quark- und Joghurtdips, zum Verfeinern von Reis- und Nudelpfannen und auch in Salatsaucen und Vinaigrettes.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
BioGourmet Gemüse Brühe mediterran demeterIn dieser Gemüsebrühe werden frische Zutaten aus Demeter-Anbau der Bodensee-Region verwendet und regional verarbeitet . Frische demeter- Karotten, Lauch,Sellerie, Zwiebeln und Pastinakenund frische demeter- Kräuter werden direkt händisch verarbeitet und haltbar gemacht.4,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Bergkräuter Kräuter-Gemüse-Suppe bioBIO Kräuter-Gemüsesuppe in der praktischen Dose. Wenn`s schnell gehen soll, aber trotzdem g`schmackig und natürlich: Unsere Kräuter-Gemüsesuppe bringt feines Gemüse und aromatische Kräuter in perfekter Balance zusammen. Ideal als Suppenbasis oder zum Würzen. Unsere BIO Suppenwürze wird aus ausgewählten getrockneten Kräutern, Gewürzen und Gemüse produziert. Gemüse- & Kräuteranteil: 43% Mit ausgewählten Zutaten wie Karotten, SELLERIE, Tomatenflocken, Zwiebel, Liebstöckel und feinen Kräutern ist diese Suppe der perfekte Begleiter für die schnelle, bewusste Küche.11,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.